Kdo bude muset platit novou daň z koupelí a přístřešků?

Od roku 2025 se Rusům prodražilo vlastnictví letních chat a pozemků se zahrádkami: úřady zavedly novou daň, která se vztahuje nejen na domy, ale i na hospodářské budovy s nadací: vany, skleníky a dokonce. letní kuchyně a sprchy.
O tom, jak se změní odvody daní pro letní obyvatele a zahrádkáře, si přečtěte v článku NI.
Anna Skudaeva
Zahradníci, připravte si peněženky!
Důvodem pro zavedení nové daně z přístavků letní chaty byla spolková zákon N 259-FZ „O změnách části první a druhé daňového řádu (TC) Ruské federace a některých legislativních aktů Ruské federace o daních a poplatcích.“ Prezident Vladimir Putin podepsal 8. srpna 2024.
„Tento dokument je legislativní zajištěno rozsáhlá daňová reforma, která upravila daňovou politiku země. A tyto změny ovlivnily mnoho oblastí ruského života, od velikosti soudních poplatků po zdanění nemovitostí,“ řekl NI právník a šéf Meziregionální veřejné organizace na ochranu práv spotřebitelů „Yurservis“. Dmitrij Volnukhin.
Jak specifikuje Novinky RIA „, od ledna 2025 jsou občané naší země povinni platit novou daň za přístavby s nadací, jako jsou vany, kůlny, skleníky a další kapitálové stavby.
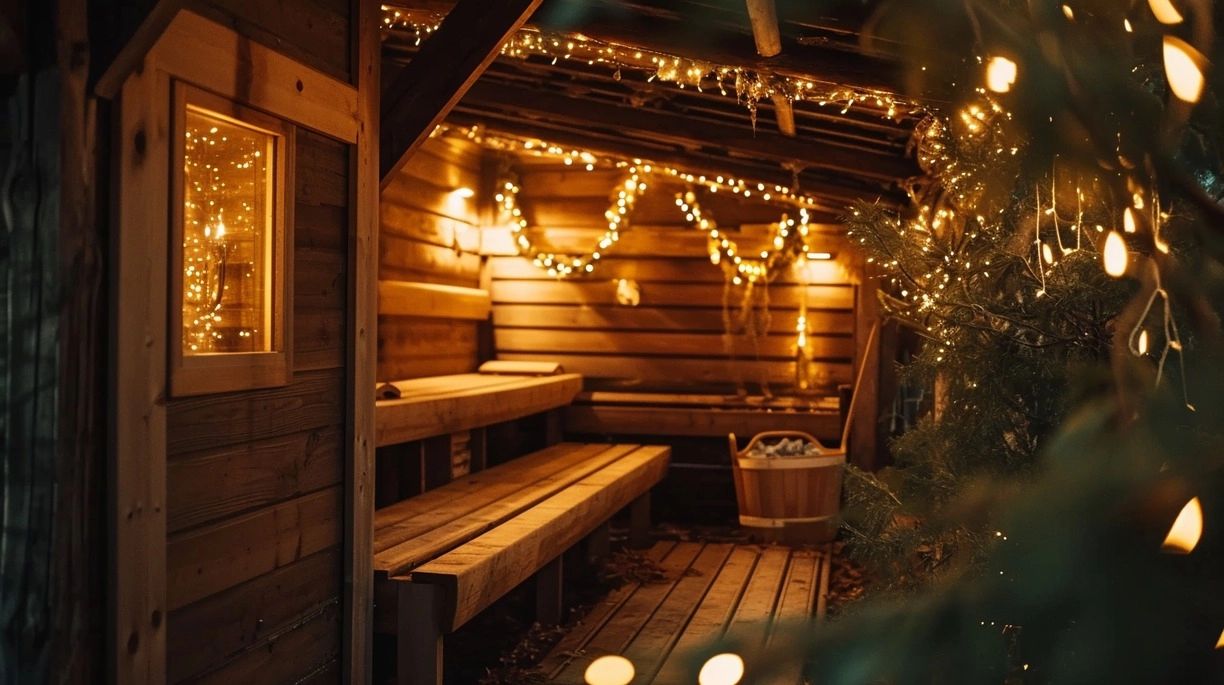
Lázeňský dům na nadaci je také považován za předmět zdanění. Foto: Obrázek Midjourney
Jaké budovy budete muset zaplatit a kolik?
Podle objasnění Federální daňová služba, zdanitelné objekty jsou hospodářské budovy ve vlastnictví občanů, informace o nich jsou obsaženy v Jednotném státním registru nemovitostí (USRRE).
„Jedná se o užitkové, bytové, pobočné investiční budovy, pomocné stavby včetně letních kuchyní, koupelen a další podobné nemovitosti,“ upřesnil inspektorát.
Přístavby zahrnují objekty na pozemku, které nejsou určeny k bydlení, ale pro další potřeby: skladování vybavení, vaření, odpočinek, pěstování rostlin. Kapitálové přístavby se od neinvestičních liší tím, že je nelze přesunout na jiné místo, aniž by došlo k poškození konstrukcí.
Chcete-li zahrnout objekt do Jednotného státního registru nemovitostí, měli byste podat žádost společnosti Rosreestr a připojit technický plán a dokumenty pro pozemek. Aby bylo žádosti vyhověno, musí předmět případného zdanění splňovat vlastnosti nemovitosti: musí být pevně spojen s pozemkem a jeho pohyb bez neúměrného poškození účelu by byl nemožný. Daň z přístaveb se vypočítává na základě katastrální hodnoty nemovitosti, sazba je od 0,1 % do 0,3 %.

Nekupujte ani neprodávejte: co se změní pro majitele chat od 1. března?
Další informace
Jak ušetřit na daních?
Pokud vlastník prokáže, že hospodářský objekt na jeho pozemku je netrvalou stavbou, to znamená, že jej lze snadno bez poškození přemístit na jiné místo, není třeba za takové objekty platit daně.
Z povinné registrace jsou osvobozeny například skleníky, které jsou připevněny na čepy, stejně jako prefabrikované altány, kůlny a hospodářské budovy bez základů, sudové sauny a další podobné přístavby.
„Článek 407 daňového řádu Ruské federace stanoví jednotlivcům privilegia. Jsou poskytovány zdravotně postiženým lidem, válečným veteránům a některým dalším kategoriím občanů. Výhody se vztahují na hospodářské budovy, jejichž plocha nepřesahuje 50 metrů čtverečních a které se nacházejí na pozemcích pro soukromé hospodaření, zahradnictví, zahradnictví nebo individuální bytovou výstavbu. Důležitý bod: pokud je na pozemku více takových objektů, musí si majitel vybrat pro sebe nejvýhodnější variantu: zákon poskytuje výhodu pouze pro jednu přístavbu,“ vysvětlil právník NI. Anna Smirnová.
Daňová legislativa se neustále mění. V roce 2025 vstoupily v platnost změny ve zdanění zahrádkářských sdružení. Jaké daně platí SNT, je důležité vědět nejen pro vedoucího a účetního sdružení, ale i pro řadové účastníky. Zdanění SNT si dále rozebereme v článku.
všechny typy daňových systémů, účetnictví, IFRS
Co souvisí se SNT
Zahradnické neziskové partnerství (SNT) zahrnuje sdružení vlastníků zahradních pozemků umístěných na stejném území. Tyto oblasti jsou sjednoceny nejen na úrovni legislativní, ale i územně. Hlavní ustanovení o uznávání území SNT jsou předepsána ve federálním zákoně č. 217-FZ ze dne 29. července 2017. Pro uznání pozemků SNT musí mít:
- hranice, často označená plotem;
- plochy určené pro zahradničení;
- vstup na území;
- bezpečnostní bod;
- registrované společenství zahrádkářů a správní orgán zvolený na valné hromadě.
Činnost SNT není určena k vytváření zisku. Veškeré poplatky, které společenství obdrží od vlastníků pozemků, směřují na tyto účely:
- zlepšení infrastruktury území společnosti;
- platba za dodávku vody;
- platba za dodávku energie;
- organizace odvozu odpadu;
- platby za bezpečnostní služby;
- výplata mezd zaměstnancům SNT.
Výše poplatků od členů partnerství je stanovena na výroční schůzi a vychází z předběžných propočtů výše daní, které mají být zaplaceny v následujícím roce, a nákladů na infrastrukturu SNT. Členské příspěvky se nepovažují za příjem partnerství, a proto nepodléhají zdanění.
SNT funguje na základě charty. Přestože obec nepobírá zisk, je právnickou osobou a má právo uzavírat dohody s jinými organizacemi (například s dodavateli energie).
SNT daňový systém
SNT je právnickou osobou, ale nemůže vytvářet zisk. Jaký je v tomto případě daňový režim pro SND?
Při registraci si SNT může vybrat základní daňový systém (OSNO) nebo zjednodušený daňový systém (USN). Pokud při registraci partnerství nebyla podána žádost o aplikaci zjednodušeného daňového systému, je systém zdanění SND standardně uznáván jako obecný daňový systém.
Jednou ročně můžete změnit daňový systém. K tomu je nutné do 31. prosince podat Federální daňové službě odpovídající žádost o přechod z OSNO na jiný daňový režim (USN). Od začátku příštího roku bude partnerství moci vypočítávat daně podle nového systému.
Jaké daně platí SNT?
Jaké daně se ukládají na SNT? Na tuto otázku pomůže odpovědět definice zdanitelných předmětů. Pro SNT jsou tyto objekty:
- veřejný pozemek;
- pozemky ve vlastnictví;
- budovy umístěné na území SNT a ve vlastnictví;
- mzdy zaměstnanců;
- příjem z prodeje dlouhodobého majetku.
Hlavní daní pro SNT je pozemková daň, bez ohledu na to, jakou daň SNT uplatňuje. Partnerství je povinno vypočítat a zaplatit daň z každého pozemku nacházejícího se na jeho území. Od ledna 2025 musí být výše daně vypočítána na základě informací v Rosreestru.
Pozemky obecného účelu SNT jsou zdaněny sazbou nepřesahující 0,3 % (článek 394 daňového zákoníku Ruské federace). Sazba daně z pozemků se stanoví v každém regionu samostatně, ale nesmí překročit stanovenou částku.
Obecně platí, že budovy ve vlastnictví SNT podléhají dani z nemovitostí ve výši maximálně 2 % (článek 380 daňového zákoníku Ruské federace). Základem pro výpočet daně je zbytková katastrální hodnota.
Pokud partnerství uplatňuje obecný daňový systém, musí vypočítat DPH a podat k ní daňové přiznání. Pokud je však SNT v systému zjednodušeného zdanění, je také povinna tak učinit. Výjimka: pokud je SNT v systému zjednodušeného zdanění osvobozeném od DPH a neprovádí zdanitelné transakce, pak se daňové přiznání k DPH Federální daňové službě nepodává.
Povinnost vypočítat a odvést DPH vznikne SNT v případě prodeje dlouhodobého majetku. Sazba DPH bude záviset na druhu prodaného majetku.
Pokud v roce 2025 a následujících letech SNT dosáhla v důsledku své činnosti zisku, je partnerství povinno zaplatit daň z příjmu. Sazba daně činí 25 % z dosaženého zisku.
Partnerství je povinno vést záznamy o příjmech svých zaměstnanců. Z jejich mzdy je nutné vypočítávat, srážet a odvádět daň z příjmu fyzických osob. Kromě daně z příjmu zaměstnanců je SNT povinna vypočítávat příspěvky Federální daňové službě ve výši 30 % z výše výdělku zaměstnance a dále do Fondu sociálního pojištění – příspěvky na pojištění pro případ pracovních úrazů (pro případ zranění). Výše příspěvků pro případ zranění se pohybuje od 2 do 8,5 % v závislosti na specifickém druhu činnosti partnerství.
Jaké jsou lhůty pro platbu daní v roce 2025, vysvětlili experti z ConsultantPlus. Pokud nemáte přístup k systému ConsultantPlus, získejte zkušební demo přístup. Je zdarma.
Výsledky
- Zahrádkářský spolek může být buď na OSNO, nebo na STS. Vlastníci pozemků se musí do konce prosince běžného roku rozhodnout, jaký daňový systém bude v SNT příští rok.
- Hlavní daní pro SNT je pozemková daň.
- Pokud SNT vlastní budovy, je nutné vypočítat a zaplatit daň z nemovitosti.
- Pokud SNT dosáhla za uplynulý rok zisku, pak je nutné vypočítat a zaplatit daň z příjmu ve výši 25 %.
- Společnost je povinna vypočítat, srazit a odvést do rozpočtu daň z příjmu svých zaměstnanců.
- SNT musí vypočítat a zaplatit pojistné na finanční úřad ve výši 30 %. Dále je nutné počítat příspěvky na pojištění pracovních úrazů, které se však platí do SFR.
- Sazby daně z pozemků a nemovitostí pro SNT jsou preferenční a jsou každoročně revidovány.